
La nueva herramienta incorporada por la Superintendencia de Bancos (SB) a su plataforma estadística Simbad no solo permite comparar las tasas de interés de los nuevos préstamos por entidad, monto, plazo, moneda y tipo de crédito, sino que también incorpora una nueva metodología para calcular el índice de costos de las tarjetas de crédito, con el propósito de facilitar la comparación entre las distintas opciones disponibles en el mercado.
Esta incorporación era indispensable, porque es precisamente en el ámbito de las tarjetas de crédito donde resulta más importante reducir la asimetría de información en el sistema financiero.
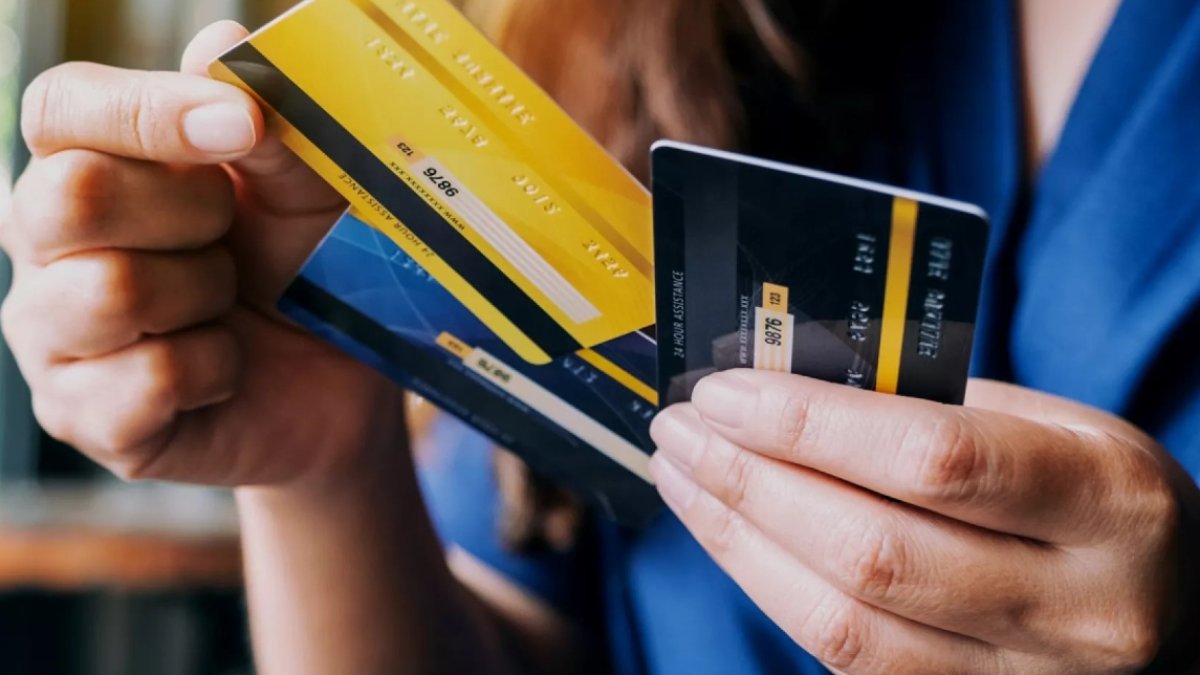
El caso de las tarjetas es particularmente complejo, porque las diferencias entre una y otra no se limitan a sus beneficios —puntos, millas, descuentos o devolución de efectivo—. El costo del financiamiento puede ser, al final, el factor más determinante.
Esta distinción debería quedar mucho más clara en la educación financiera. Porque si el cliente paga el saldo completo en la fecha correspondiente, la tasa de interés puede ser irrelevante para esa operación. Pero si comienza a financiar el saldo, una tasa cercana al 60% transforma rápidamente una tarjeta en un crédito muy caro.
De ello da cuenta la propia SB al señalar que las tasas de interés de las tarjetas de crédito son considerablemente superiores a las de las demás facilidades crediticias, debido a que se trata de créditos no garantizados y, por tanto, de mayor riesgo.
De hecho, las cifras disponibles a diciembre de 2024 revelan que la tasa promedio ponderada de las tarjetas personales era de 58.2%, frente a 19.5% para el crédito de consumo en general.
No se trata de que la SB les diga a los bancos cuánto deben cobrar, sino de algo distinto y, probablemente, más importante desde la perspectiva de la competencia: poner al consumidor en mejores condiciones para comparar y elegir.
Al facilitar la comparación de costos, la medida no solo mejora la información disponible para los usuarios, sino que también puede estimular una mayor competencia entre las entidades financieras y, con ello, contribuir a que los consumidores tomen decisiones de crédito mejor informadas.
De manera que ahora puede decirse que la SB está empezando a velar por los intereses de los usuarios de las tarjetas de crédito, al atacar la asimetría de información justamente donde más puede afectar al consumidor. Y las tarjetas de crédito son un caso especialmente importante porque combinan facilidad de acceso, uso masivo y un costo de financiamiento muy superior al de otros créditos.