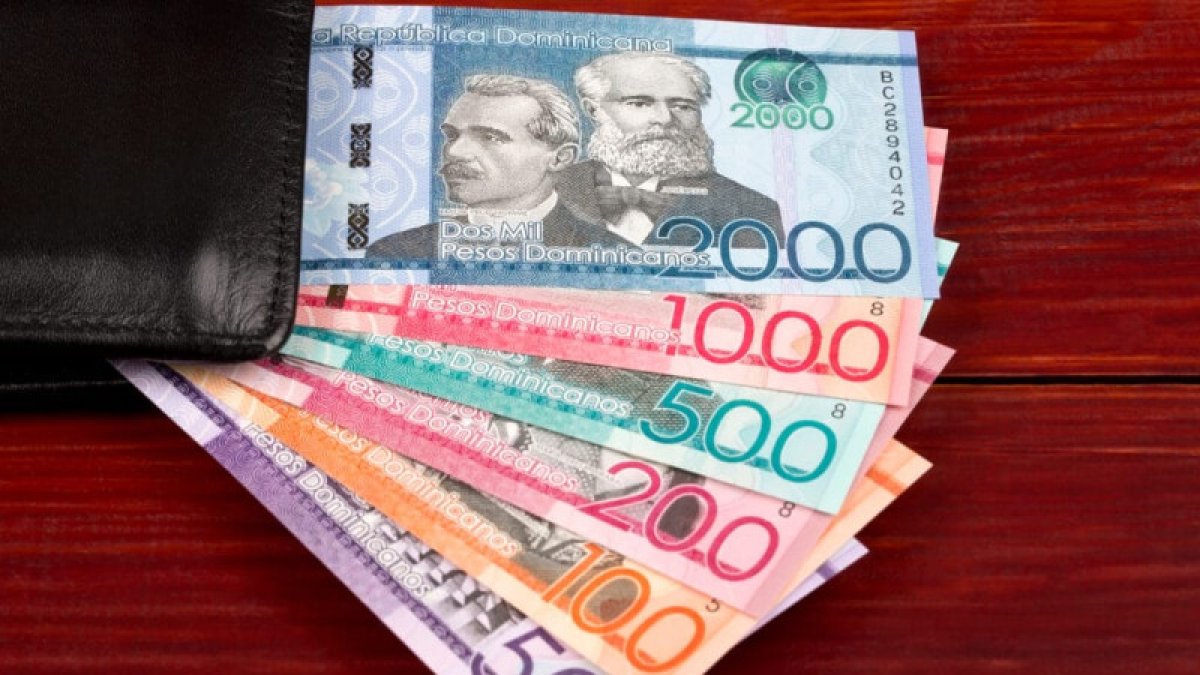

Con la proximidad de diciembre y el pago del salario de Navidad, conocido popularmente como doble sueldo o regalía pascual, surge una pregunta entre los trabajadores dominicanos: ¿pueden las empresas aplicar descuentos a este ingreso adicional?
La legislación laboral dominicana establece protecciones específicas para este beneficio. El artículo 222 del Código de Trabajo dispone que el salario de Navidad no es susceptible de gravamen, embargo, cesión o venta, ni está sujeto al Impuesto sobre la Renta (ISR).
Esto significa que el monto correspondiente al salario de Navidad establecido por ley debe pagarse sin retenciones por concepto de ISR y cuenta con protección frente a embargos y cesiones.
La Dirección General de Impuestos Internos (DGII), en una publicación de su área de Consultoría Jurídica, también explica que este beneficio tiene un tratamiento fiscal especial y que su protección se encuentra contemplada en las disposiciones del Código de Trabajo y las normas tributarias.
Código de Trabajo
¿Cómo se calcula el doble sueldo?
Puedes leer:
De acuerdo con el artículo 219 del Código de Trabajo, el salario de Navidad equivale a la duodécima parte del salario ordinario devengado por el trabajador durante el año calendario.
Para calcularlo se suman los salarios ordinarios recibidos entre enero y diciembre y se divide el resultado entre 12. Las horas extraordinarias y la participación en los beneficios de la empresa quedan excluidas de este cálculo.
Cuando una persona no ha trabajado durante los 12 meses del año, tiene derecho a recibir el monto proporcional al tiempo que haya prestado servicios.
¿Cuándo deben pagarlo?
Código de Trabajo
El artículo 220 del Código de Trabajo establece que el empleador debe entregar el salario de Navidad a más tardar el 20 de diciembre, incluso cuando el contrato laboral haya terminado antes de esa fecha.
¿Qué ocurre si la empresa entrega más de lo establecido por ley?
La DGII ha precisado, mediante una consulta técnica publicada en septiembre de 2023, que cuando el empleador concede un pago adicional que supera el salario de Navidad correspondiente por ley, ese excedente puede formar parte de la base imponible para calcular el ISR.
Por tanto, es importante distinguir entre el salario de Navidad que corresponde legalmente y cualquier suma adicional que la empresa decida entregar voluntariamente.
En definitiva, el doble sueldo constituye un derecho laboral protegido por la legislación dominicana, que establece tanto su forma de cálculo como las garantías que amparan este ingreso adicional de los trabajadores.